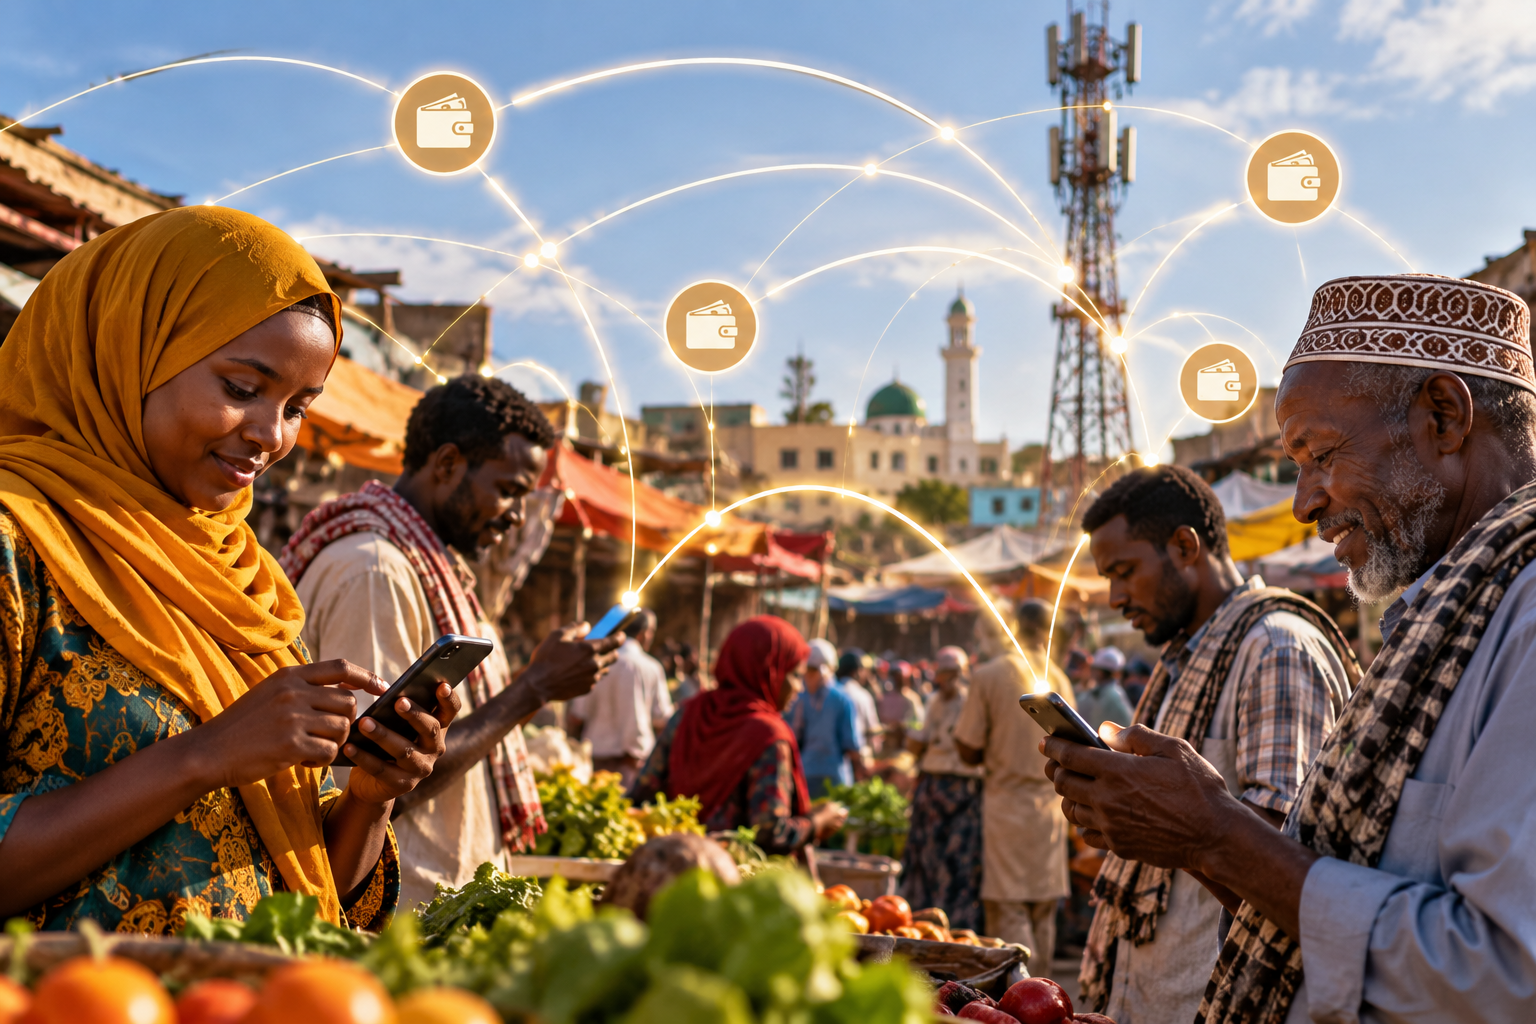
Dal Ghana al Benin, passando per il Camerun, il mobile money sta trasformando il modo di pagare, trasferire e gestire il denaro. Milioni di nuovi utenti e una crescita vertiginosa delle transazioni mostrano la rapidità della rivoluzione finanziaria digitale africana. Un fenomeno che favorisce l’inclusione finanziaria e porta servizi bancari anche dove le banche tradizionali faticano ad arrivare
In Ghana, il valore delle transazioni di mobile money è aumentato del 50,8% nel 2025, raggiungendo quota 4.540 miliardi di cedi, pari a circa 344,5 miliardi di euro, contro i 3.010 miliardi dell’anno precedente. A fotografare la crescita è il rapporto annuale sui sistemi di pagamento della Banca del Ghana, che conferma il ruolo sempre più centrale della finanza mobile nell’economia del Paese.
L’espansione riguarda anche la platea degli utenti. Nel corso del 2025 quelli attivi sono aumentati del 13,6%, raggiungendo 26,7 milioni, mentre gli agenti attivi sono cresciuti del 21,4%, fino a quota 491.057. È cambiata anche la composizione delle operazioni: le transazioni tra agenti hanno rappresentato il 41% del valore complessivo, rispetto al 37% del 2024.
Parallelamente, si è ridotto il peso delle operazioni in contanti. Prelievi e versamenti hanno rappresentato complessivamente il 16,1% del valore delle transazioni, contro il 20,1% dell’anno precedente. Per la Banca del Ghana, l’andamento conferma il crescente utilizzo dei servizi di mobile money come strumento di pagamento e come componente dell’economia digitale nazionale.
Il fenomeno non riguarda soltanto il Ghana. In tutta l’Africa subsahariana il telefono cellulare sta diventando uno dei principali strumenti per accedere ai servizi finanziari, soprattutto nei Paesi dove la rete bancaria tradizionale è meno capillare. Ghana, Camerun e Benin mostrano, con numeri differenti, la rapidità di questa trasformazione.
Camerun, transazioni quadruplicate
In Camerun, il volume delle transazioni di mobile money è aumentato di 3,6 volte tra il 2019 e il 2023, mentre il loro valore è cresciuto di 2,5 volte. Lo rileva il rapporto sui servizi di pagamento nella Cemac, la Comunità economica e monetaria dell’Africa centrale, pubblicato dalla Banca degli Stati dell’Africa centrale (Beac).
Nel 2023 sono state effettuate nel Paese circa 2,2 miliardi di transazioni tramite mobile money, contro i 615 milioni del 2019. La crescita ha accelerato soprattutto negli ultimi anni: dopo incrementi annuali compresi tra 200 e 400 milioni di operazioni aggiuntive, nel 2023 il numero delle transazioni è aumentato di oltre 600 milioni in un solo anno.
Alla base dell’espansione ci sono diversi fattori. Da un lato, la diffusione della telefonia mobile, che supera l’80% della popolazione; dall’altro, le strategie commerciali degli operatori, che hanno ridotto o eliminato le commissioni per alcune tipologie di pagamento, in particolare quelli effettuati presso gli esercenti. A favorire il fenomeno ha contribuito anche la maggiore diffusione di Internet.
Un’accelerazione si è registrata durante la pandemia di Covid-19. I lockdown e le restrizioni alla mobilità hanno spinto una parte della popolazione a utilizzare maggiormente i servizi finanziari a distanza, consolidando abitudini che sono rimaste anche dopo la fase più acuta dell’emergenza.
Il mobile money si è così affermato come uno degli strumenti dell’inclusione finanziaria in Camerun. La crescita, tuttavia, avviene in un contesto non privo di criticità: il costo delle transazioni rimane un elemento rilevante e la tassazione sui servizi finanziari mobili è progressivamente aumentata, incidendo sui costi sostenuti dagli utenti.
Benin, conti decuplicati in sette anni
Una crescita ancora più marcata si registra in Benin. Secondo i dati dell’Autorità di regolazione per le comunicazioni elettroniche e i servizi postali (Arcep), il numero dei conti di servizi finanziari mobili è passato da 2,6 milioni alla fine del 2018 a 11,1 milioni alla fine del 2025, con un incremento del 327%.
I servizi utilizzati sono ormai numerosi: depositi e prelievi, acquisto di credito telefonico, trasferimenti di denaro, pagamenti degli stipendi, pagamenti presso i commercianti, trasferimenti tra privati e trasferimenti internazionali. Il mobile money non è quindi più soltanto uno strumento per inviare denaro, ma un vero e proprio ecosistema finanziario accessibile attraverso il telefono.
Nel 2025, in Benin, i titolari di conti di mobile money hanno effettuato complessivamente 2,07 miliardi di transazioni, contro i 202,6 milioni del 2018: un aumento di circa il 920%. Nello stesso periodo, il valore complessivo delle operazioni è passato da 2.081,8 miliardi di franchi Cfa a 10.686,5 miliardi di franchi Cfa.
La diffusione del mobile money procede di pari passo con quella della telefonia mobile. Per aprire un conto è infatti necessario disporre di una carta Sim e di un’utenza presso uno degli operatori. La base degli abbonamenti mobili nazionali è passata da 9,4 milioni nel 2018 a 16,4 milioni nel 2023, mentre gli abbonati unici erano 8,5 milioni, con un tasso di penetrazione del 67,3%.
Secondo Arcep, nello stesso periodo la penetrazione dei servizi di mobile money è passata dal 23% all’89%. Un dato che racconta bene la rapidità della trasformazione: in pochi anni il telefono è diventato, per milioni di africani, non soltanto uno strumento per comunicare, ma anche un portafoglio, uno sportello bancario e un mezzo per effettuare pagamenti.
La crescita del mobile money sta così ridisegnando il sistema finanziario di diversi Paesi africani. Dove le banche tradizionali faticano a raggiungere le aree rurali e le fasce della popolazione meno servite, la diffusione degli smartphone e delle reti mobili sta creando un canale alternativo, più capillare e immediato. Un cambiamento che riguarda ormai non solo il modo di trasferire denaro, ma l’intera economia quotidiana.